Queridos cotistas,
Antes de tudo, gostaria de agradecer pela confiança de cada um de vocês. Foi essa confiança que tornou possível transformar este projeto em realidade.
Também gostaria de ressaltar que é uma oportunidade única poder trabalhar ao lado do Alexandre e do Steffano, e agradecer a eles por todo apoio e empenho.
2025 foi um ano de grandes aprendizados.
Quanto a alocação em empresas, tivemos diversos aprendizados que nos levaram a sempre considerar as seguintes premissas como indispensáveis; 1) empresas em setores que conseguimos aprofundar e ter um diferencial em relação aos demais; 2) empresas comandadas por gestores e controladores íntegros; 3) perspectivas positivas de longo prazo; 4) empresas que estejam com um preço justo ou descontado. Nosso primeiro aprendizado foi com a empresa Vittia, uma empresa lucrativa e bem comandada por um gestor que admiramos muito, Sr Wilson Romanini. No entanto, o erro foi desconsiderar nossa baixa visibilidade no setor, a qual não permitiu ver que os produtos dela estavam virando commodities. Vendemos nossa posição na empresa com uma pequena perda, mas seguimos admirando a liderança. Como mencionamos, precisamos ter segurança e respeitar nossos cotistas acima de tudo. As empresas estatais apresentam um outro desafio, pois elas possuem uma TIR mais alta e parecem descontadas, porém a governança precisa ser levada em consideração, o que se torna difícil de mensurar. Outra oportunidade de aprendizado foi com a antiga Eletrobras - atual Axia Energia. Empresa que tínhamos 10% da carteira e dobrou de valor. Quantitativamente ela já estava no preço teto, mas é uma empresa única, comandada por um ‘dream team’. Realizamos boa parte dela, algumas partes em preços abaixo do que vemos hoje. Neste caso, o aprendizado foi que temos alguns ativos que são irreplicáveis e temos que ser cautelosos na sua venda. Seguimos na busca destes ativos, pois acreditamos que eles irão proteger nossos cotistas de muitas adversidades que o mundo pode apresentar.
Além disso, ficamos bastante satisfeitos por termos realizado um investimento estratégico no setor de petróleo. Trata-se de uma classe de ativos que estudamos com profundidade, analisando sua evolução desde o começo da sua comercialização, em larga escala, na Revolução Industrial e o papel central que ele desempenha na economia global. Apesar do setor ser bastante criticado, ele é necessário em praticamente todas as atividades essenciais do homem moderno.
Ao revisitar os principais ciclos e crises desde o início de sua comercialização em larga escala, observamos que, historicamente, dois fatores predominantes impactam o preço do petróleo: tensões ou conflitos geopolíticos, que tendem a pressionar os preços para cima, e períodos de excesso de oferta, que normalmente resultam em quedas de preço.
Entendemos, contudo, que desequilíbrios prolongados de oferta raramente se sustentam no longo prazo. O petróleo é um recurso cuja produção exige investimento contínuo em exploração, desenvolvimento de reservas e infraestrutura. Além disso, quando utilizado, é essencialmente consumido — trata-se de um recurso de uso único. Diferentemente do ouro, por exemplo, que é extraído apenas uma vez, mas pode ser negociado inúmeras vezes ao longo do tempo.
Nesse contexto, a dinâmica do setor costuma se desenvolver da seguinte forma: quando os preços permanecem deprimidos por períodos prolongados, os investimentos diminuem, a oferta futura se ajusta e o ciclo eventualmente se reorganiza.
Comparamos todas as empresas do setor, mesmo as de capital fechado; é um setor com grande visibilidade. Concluímos que tinham algumas empresas muito bem-posicionadas, protegidas de praticamente qualquer queda de preço, por um valuation extremamente descontado. No final de 2025, quando comparamos com outras oportunidades, não havia nada parecido tão barato e com tanta qualidade.
Nesse contexto, empresas bem-posicionadas, eficientes e com disciplina de capital, historicamente foram capazes de gerar valor significativo aos seus acionistas ao longo do tempo.
Como dizia John D. Rockefeller:
“O melhor negócio do mundo é uma empresa de petróleo bem administrada; o segundo melhor negócio, uma empresa de petróleo mal administrada.”
Este é apenas um exemplo — e representa uma pequena parcela da carteira — de como estruturamos nossas decisões com o objetivo de proteger o capital e, ao mesmo tempo, buscar o crescimento consistente do patrimônio de nossos cotistas em um mundo em constante e acelerada transformação.
Atualmente a carteira do fundo está dividida entre a participação em empresas e a alocação em renda fixa. Neste momento mantemos um equilíbrio entre as duas frentes e acreditamos que ambas têm um papel crucial em proteger tanto o patrimônio do fundo quanto os interesses de nossos cotistas, permitindo atravessar diferentes ciclos de mercado com maior resiliência.
Em nossa visão, a participação em empresas tende a oferecer maior resiliência no longo prazo do que a renda fixa, especialmente no contexto atual. Vivemos um momento em que o nível global de endividamento supera, em muitos casos, a real capacidade de pagamento. Essa distorção já começa a se manifestar de diferentes formas — seja por meio de pressões inflacionárias, instabilidade fiscal ou reprecificação de ativos — e entendemos que seus efeitos podem se tornar mais evidentes ao longo do tempo, como já aconteceu inúmeras vezes no passado.
Empresas essenciais, de qualidade, com balanços sólidos, capacidade de geração de caixa e vantagens competitivas bem estabelecidas, possuem maior capacidade de atravessar ambientes adversos, repassar custos e se adaptar a novos cenários.
Ainda assim, no momento atual não renunciamos à parcela em renda fixa, pois ela preserva a capacidade de agir. Manter liquidez nos permite aproveitar oportunidades quando surgem — muitas vezes justamente nos momentos de maior estresse do mercado.
Nossas taxas baixas e benefícios tributários juntos geram um ganho de mais de 800% ao longo do tempo, como segue no gráfico abaixo.
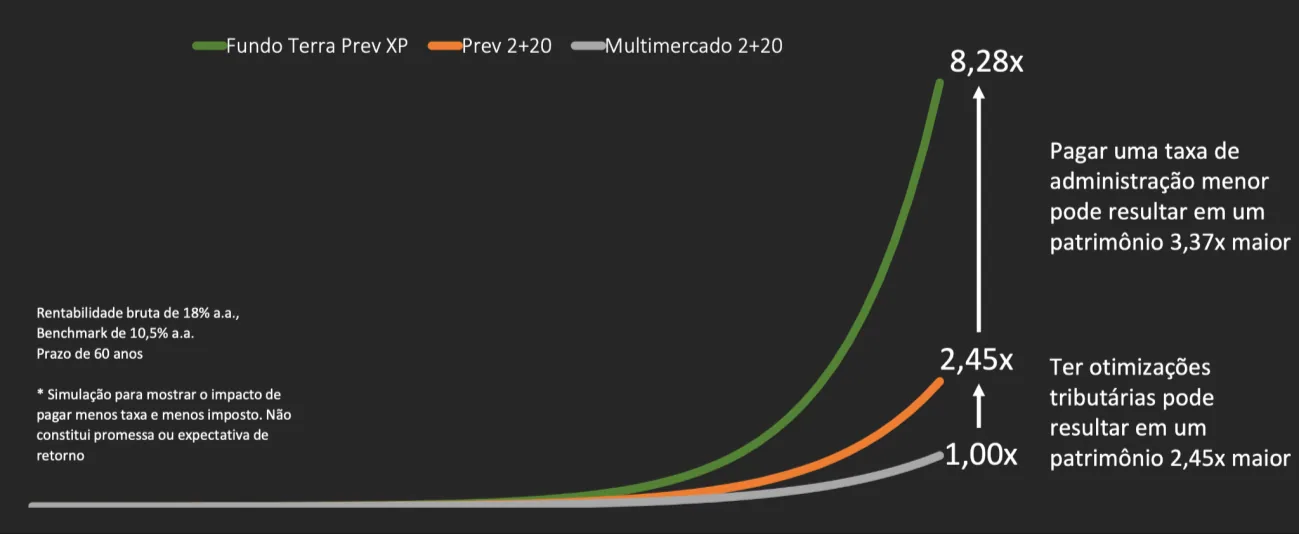
Isto faz muita diferença no longo prazo e deve sempre ser considerado.
Com a intenção de sermos o mais transparente possível, optamos inicialmente por divulgar uma carta e um resultado mensal. No entanto, a experiência nos mostrou que o efeito dessa dinâmica não foi o ideal. Naturalmente, parte da atenção dos cotistas passou a se concentrar nas oscilações de curto prazo que, por sua vez, refletem o humor do mercado mais do que os fundamentos dos ativos. Como consequência, não conseguimos transmitir com a profundidade necessária a essência da nossa estratégia: a análise criteriosa dos fundamentos e a qualidade dos investimentos que compõem o portfólio.
Ao longo do último ano, tivemos um único mês com uma performance negativa mais relevante: uma queda de 2,32% em julho, período marcado pelo anúncio de tarifas comerciais envolvendo o Brasil pelo presidente Donald Trump. Tratou-se de um movimento pontual, muito mais associado ao ruído macroeconômico do que a qualquer deterioração estrutural dos ativos investidos.
Ainda assim, logo após esse episódio, recebemos manifestações de preocupação de cotistas, questionando se o montante total investido poderia estar sujeito a uma perda permanente. Este episódio nos trouxe uma reflexão importante sobre como as oscilações de curto prazo podem gerar percepções desproporcionais ao risco real assumido.
No extremo oposto, entre dezembro e fevereiro, registramos uma performance expressiva. Após esse período, observamos também o maior volume de interesse em novos aportes por parte dos cotistas. Estes dois momentos, tão distintos entre si, reforçaram para nós uma constatação fundamental: o mercado oscila, mas os fundamentos evoluem em um ritmo diferente — e é neles que concentramos nosso trabalho. Somos, antes de tudo, humanos. Ainda que nos dediquemos diariamente a todas as frentes necessárias para conduzir uma gestão diligente, estamos sujeitos a erros e aprendizados ao longo do caminho. Diante destas experiências, entendemos que o formato de uma única carta anual é mais adequado tanto para os nossos cotistas quanto para a própria gestão do fundo. Acreditamos que este modelo nos permitirá aprofundar as análises, reforçar os fundamentos da estratégia e reduzir o ruído inerente às oscilações de curto prazo.
Para aqueles que desejarem acompanhar os dados com maior frequência, uma lâmina mensal estará disponível em nosso site.
Sabemos que vivemos em um mundo cada vez mais imediato, em que informações circulam em ritmo acelerado. Fica óbvio para nós que tempo, paciência e disciplina parecem ser cada vez mais um diferencial para qualquer construção sólida — especialmente no campo dos investimentos.
Seguimos sempre à disposição. A cota pode ser acompanhada a qualquer momento por meio do aplicativo e de plataformas especializadas, e contamos ainda com a estrutura regulatória da previdência, da SUSEP e da seguradora, proporcionando um alto nível de segurança possível aos cotistas do fundo.
Em 2025, consolidamos a convicção de que levamos muito a sério a confiança depositada em nós para cuidar dos recursos das mais diversas pessoas. Para honrar essa responsabilidade, seguimos continuamente em busca de soluções que tornem nossa operação cada vez mais eficiente e que ampliem o acesso, permitindo que qualquer pessoa possa investir conosco de forma simples e acessível.
William Sallum
Terra Asset