Taxa de Desconto
Usamos a taxa de desconto para trazer os fluxos de caixa projetados de uma empresa para o presente, como abordado no artigo a respeito de valuation. De maneira geral, a taxa de desconto pode ser vista sob duas óticas diferentes:
- No nível de companhia, usamos o retorno mínimo exigido pelo acionista, conhecido como custo de capital próprio (Ke).
- No nível de firma, usamos o custo médio ponderado de capital (WACC), composto pelo custo de capital próprio (Ke) e pelo custo de capital de terceiros (Kd). Contemplando assim tanto o retorno mínimo exigido pelo acionista, quanto, o retorno mínimo exigido pelos credores.
Taxa de Desconto para o Acionista
No caso do fluxo de caixa para o acionista (FCFE) usa-se o retorno exigido por aqueles que possuem ações da empresa, chamado de custo de capital próprio (Ke). Este é um valor um tanto subjetivo e não existe uma forma padronizada para calculá-lo.
Existem diversos modos de se chegar a um valor, por exemplo:
- Modelo de Precificação de Ativos de Capital (CAPM),
- Modelo de Crescimento de Gordon (ou Modelo de Desconto de Dividendos),
- Modelo de Retornos Ajustados ao Risco (APM - Arbitrage Pricing Model),
- Modelo de Precificação Multifatorial (ou Fama-French),
Podemos inclusive colocar o valor de custo de oportunidade que faça sentido para o investidor em específico.
No mercado financeiro, comumente utiliza-se o Modelo de Precificação de Ativos de Capital (CAPM). Sua fórmula é:
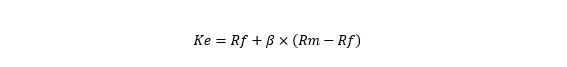
- Ke = Custo do Capital Próprio
- Rf = Taxa Livre de Risco
- Rm = Retorno Esperado do Mercado
- B = Beta
- (Rm - Rf) = Prêmio de Risco
Para a taxa livre de risco (Rf), pode-se usar o retorno das NTN-B’s de longo prazo utilizando a meta de inflação para seu cálculo, lembrando que o retorno anual de uma NTN-B é composto pelo IPCA do ano mais uma taxa prefixada.
O Beta (B), indica a sensibilidade de um ativo em relação ao movimento do mercado como um todo.
O prêmio de risco (Rm - Rf) é o retorno adicional que se espera receber por estar investindo no mercado de renda variável.
Para o Retorno Esperado do Mercado costuma-se usar o retorno histórico de algum índice de mercado, como o S&P 500 ou Ibovsepa, sendo que no Brasil, existe um problema pois o Premio de Risco histórico do Ibovespa é negativo. Para corrigir este problema, tem-se optado por uma prêmio de risco de 6,5%
Taxa de Desconto para a Firma
No caso do fluxo de caixa para a firma (FCFF) a taxa de desconto usada é o custo médio ponderado de capital (WACC), composto pelo custo do capital próprio (Ke) e pelo Custo de Capital de Terceiros (Kd).
O custo de capital de terceiros (Kd) costuma ser fornecido pela empresa, sendo calculado como o custo médio da dívida.
Com o custo de capital próprio e o custo de capital de terceiros conseguimos calcular o WACC:
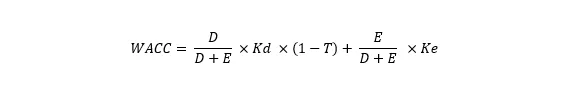
- D/(D + E) = Porcentagem da estrutura de capital da empresa composta por dívida
- Kd = Custo de Capital de Terceiros
- T = Taxa de imposto corporativo
- E/(D + E) = Porcentagem da estrutura de capital da empresa composta por dívida
- Ke = Custo de Capital Próprio
Conclusão
A taxa de desconto desempenha um papel crucial no valuation de uma empresa, influenciando diretamente o valor presente dos fluxos de caixa projetados e, consequentemente, a estimativa de valor da firma ou da companhia.
É fundamental lembrar que a taxa de desconto não é um valor absoluto e imutável; ela reflete as condições de mercado, as expectativas de retorno e a percepção de risco no momento da avaliação. A escolha adequada da taxa de desconto exige uma análise cuidadosa e ajustada ao contexto específico da empresa e do mercado em que opera.
Gostou do artigo? Fique a vontade para marcar uma conversa!