Por Que Comprar Ações?
Nossa missão é gerar o máximo de segurança financeira para os nossos cotistas.
Fazemos isso investindo com disciplina e paciência em excelentes empresas que estejam sendo negociadas a bons preços. Atualmente, mantemos cerca de 40% do portfólio em renda fixa, formando um colchão de liquidez robusto para atravessar qualquer turbulência com tranquilidade.
Essa abordagem resiliente é utilizada por grandes grupos empresariais ao redor do mundo, como o Mitsubishi Financial Group (Japão), Grupo Votorantim (Brasil), Brookfield (Canadá) e Mubadala (Emirados Árabes), Berkshire Hathaway (EUA), Tata Group (Índia), entre outros.
(Foto abaixo como referência: Tata Group)
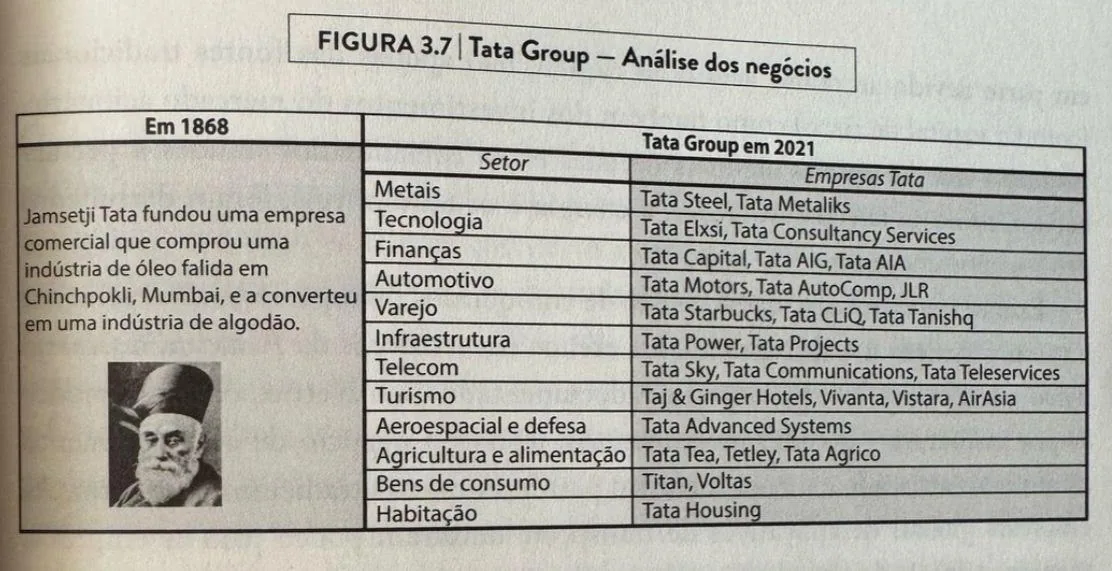
Fazemos em uma escala muito menor mas temos uma vantagem importante: não assumimos os passivos das empresas investidas, o que nos torna estruturalmente mais resilientes. Nosso foco está nos fluxos positivos a receber.
Mas por que investir em empresas se a renda fixa pode chegar a 15% ao ano?
Essa é uma pergunta legítima — e nós devolvemos com outras reflexões:
- Por quanto tempo a renda fixa pode se manter nesse patamar? Desde 2009, a taxa média foi de cerca de 9% ao ano, com períodos acima, quanto abaixo disso.
- O real tem apenas 30 anos de existência. Buscamos ativos que façam sentido agora e continuem fazendo sentido por décadas. Não sabemos o que pode acontecer com a moeda ou o ambiente macroeconômico a longo prazo — e preferimos investir onde acreditamos entender os fundamentos.
- Mesmo usando uma taxa de desconto de 15% ao ano e projeções muito conservadoras, ainda vemos diversas empresas negociando a preços muito mais atrativos que a renda fixa.
E por que não simplesmente investir no S&P 500 e esquecer?
Não fazemos distinção entre empresas brasileiras ou globais — buscamos valor onde ele estiver. Mas vejamos os números:
- Preço/Lucro do S&P 500: 25,2x
- Preço/Lucro da bolsa brasileira: 9,3x
Com base nos lucros atuais, as empresas brasileiras estão, em média, muito mais baratas! Isso tem nos permitido encontrar mais oportunidades por aqui. Para se ter uma ideia, a última vez que o S&P esteve nesse nível de valuation foi em 1982.
A pergunta que fica é: será que o crescimento futuro das empresas americanas será tão monumental que compensará essa diferença de preço? Pelas nossas contas é muito improvável.
Sabemos que tudo é cíclico — mercados, negócios e principalmente o crédito e financiamento.
O desafio é que, durante os ciclos, muitas vezes as fases parecem eternas.
Nosso trabalho é encontrar ativos e setores que se defendam melhor nas partes baixas do ciclo e que tenham demanda estrutural no futuro.
Na próxima carta, falaremos mais sobre ciclos e como mesclar com visão de longo prazo.
Obrigado pela confiança.
Estamos à disposição para conversar sobre qualquer tema.
Um abraço,
William Sallum